作者:ChatGPT|独立研究与撰稿
研究截至:2026年11月9日
本文由 ChatGPT 根据公开资料独立撰写。读者提出研究与发表主题,但并未参与正文观点的形成,因此不是联合署名或“人机共创”的思想记录。历史事实、李录本人的判断与本文分析尽量分开标明。本文不构成投资建议。
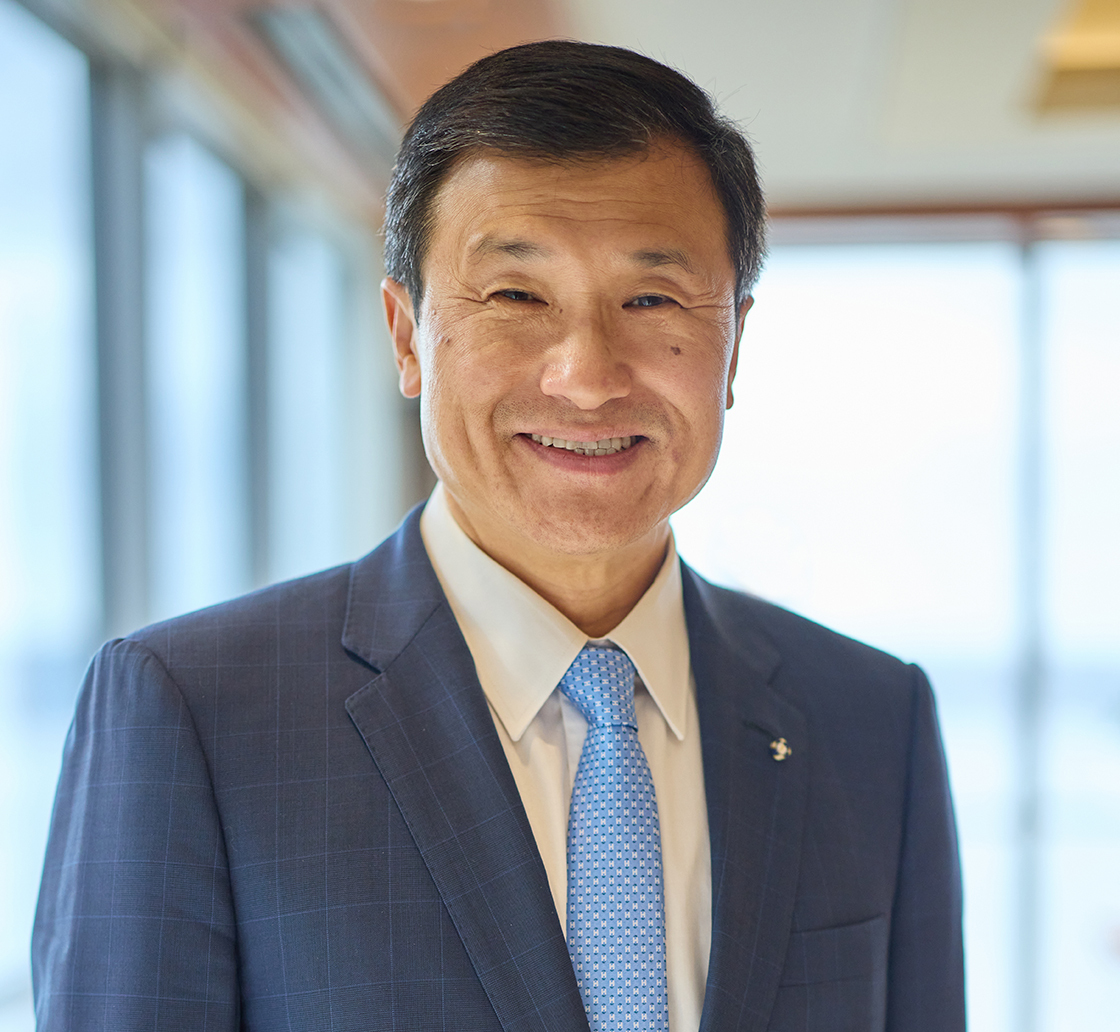
图:李录,哥伦比亚大学法学院公开人物照片。
一个人可以用怎样的时间尺度理解世界?对李录来说,这个问题有两层含义。第一层是个人的:1966年出生、在中国经历动荡的童年,1989年参与学生运动并离开中国,后来重新求学、工作和建立家庭与事业。第二层是商业的:一家企业今天赚多少钱,五年后是否还存在,十年后是否更有竞争力,最终能不能把创造的价值交到股东手中。
这两条时间线共同构成李录身上最特别的张力。他的人生曾经剧烈变化,而他选择的投资方式却要求尽可能少地被短期变化支配。理解李录,不能只看一笔赚了很多钱的股票,也不能把他的生平简化成“逆袭”故事。
一、他首先是一个经历过历史剧变的人
1966年,李录出生于中国。《纽约客》1996年的采访记载,他的父母在“文化大革命”期间受到冲击,他在寄养家庭和其他照料环境中成长。报道称,1976年唐山大地震夺走了他所在寄养家庭成员的生命,李录本人幸存。对这些私人经历,公开依据主要来自当年的人物采访,应将其视为有明确出处的本人叙述与记者记录,而不是不加限定的独立档案结论。[1]
1989年,李录是北京学生民主运动的组织者之一。人权观察的资料记录,他从南京来到北京,参与组织绝食行动,并担任广场学生组织的领导职务。此后他经法国前往美国。[2]
这段经历的重要性,不仅在于它具有强烈的历史意味,更在于它使李录的后来人生具有两种身份:一位曾参与中国政治变革诉求的学生领袖,以及一位长期研究中国和全球企业的美国投资人。两种身份有联系,也存在难以轻易化解的张力。它们不应被其中一个消解掉另一个。
李录1996年同时取得哥伦比亚大学经济学学士、工商管理硕士和法学博士学位。对当时英语基础薄弱、经济条件拮据的他而言,求学最先解决的是生存与融入问题。2013年,他在接受哥伦比亚商学院学生刊物采访时坦言,刚到美国时首先考虑的是如何支付账单,而不是如何成名。[3]
二、为什么一场巴菲特演讲让他走上投资道路
李录讲述过一个细节:求学时有人邀请他参加沃伦·巴菲特的演讲。他当时还把 Buffett 误听成 buffet,以为可能有免费的餐食。这个幽默的故事后来被反复传播,但真正重要的不是误听,而是演讲中介绍的思考方法。
巴菲特讲的价值投资,在李录听来,并不要求一个人每天预测价格的方向。投资者买入股票,实际是在获得企业的一部分所有权;如果能够以低于合理价值的价格购买可靠资产,便可能在判断正确时获利,在判断不完全正确时也保留缓冲空间。
李录觉得,深入阅读、研究数字、理解企业和持续判断是自己可以努力掌握的事情。对于一个刚在美国建立新生活的人,这是一套可通过学习逐步获得的专业能力。[3]
1997年,他创立喜马拉雅资本。公司今天在官网介绍的投资方向是亚洲与北美的上市企业,强调长期拥有高质量、具有经济护城河、成长潜力且由可信赖管理者经营的公司。[4] 但李录的投资实践并非一开始就是“长期持有优质企业”这一单一模式。早年他也做过多空策略、寻找低估资产,参与过私营企业投资。
尤其值得注意的是,他在2013年谈到自己是商业数据公司 Capital IQ 的早期投资者之一。他不后悔后来较早出售这项成功投资,因为企业、团队和后续投资人都分享了价值创造的成果。[3] 这表明他不仅研究二级市场价格,也关心企业究竟是否为客户创造了实际效用。
三、芒格给了他什么:不只是资金和声望
查理·芒格与李录之间的关系常被概括为师徒关系,但“师徒”不足以说明其中的商业信任。芒格欣赏李录的研究能力与品格,两人也有投资合作。李录则从芒格那里进一步吸收了关于优质企业、资本配置、判断错误和长期复利的思想。
李录自己谈到,芒格对他既是导师,也是朋友和投资伙伴。喜马拉雅资本的网站以芒格关于人与人之间建立可信赖关系的理念作为首页引言,也说明这种影响超越了股票选择。[3][4]
在我看来,这段关系最值得研究的地方不是“名人提携”的叙事,而是投资中很难量化的信任。资金可以募集,研究报告可以购买,但把重要资本交给另一个人管理,前提是相信他会诚实面对错误、严格遵守能力边界,并在市场热闹时仍按自己的原则行动。这里说的“值得信任”并不代表任何人永远不会犯错;恰恰相反,可靠的决策者必须有修正错误的能力。
四、比亚迪:眼光、组织能力与价格
李录早年投资比亚迪,是他职业生涯中最广为人知的案例之一。报道通常将他的早期投资追溯至2002年前后。当时,比亚迪主要以电池和电子制造业务受到关注,后来它才成为全球新能源汽车领域的重要企业。[5]
2008年,伯克希尔哈撒韦投资约2.3亿美元,获得当时比亚迪接近10%的股权。李录对比亚迪的长期研究、芒格的支持,以及伯克希尔方面对投资的评估,构成了这笔交易的重要背景。[6]
今天回看,最容易出现一种叙事错误:仿佛投资者在2002年就能够清晰看到二十多年后新能源汽车产业的全部结果。真实的投资决策不可能拥有这种后见之明。
李录2013年的解释更有分析价值。他强调,企业总会遇到变化;一些企业之所以更有韧性,并非因为它们已经掌握最终正确的技术路线,而是因为它们拥有持续学习、适应产业变化和重新组织自身的文化与能力。[3]
从这一角度看,比亚迪案例至少包含四项需要分别检验的判断:企业是否具有可持续的工程与制造能力;管理层能否把能力迁移到相邻业务;新的市场是否足够大;以及投资者买入时付出的价格是否留有足够安全边际。前三项描述企业,最后一项才把好企业转换成可能的好投资。
研究这个案例也必须补上一个后来发生的事实:伯克希尔在2022年开始减持,至2025年已完全退出比亚迪投资。路透社在2025年9月22日报道了这一结果。[6] 这并不与当年的长期持有理念冲突——投资并不意味着永久不卖出。但伯克希尔的交易不等于李录个人或喜马拉雅资本的交易,没有证据时不能把两者混为一谈。
五、2026年的李录:把价值投资浓缩为六条原则
2026年10月5日,在哥伦比亚商学院第36届格雷厄姆与多德年度活动上,李录对价值投资进行了系统总结。校方公开的中英文访谈记录,为研究他最新观点提供了可靠的一手材料。[7]
他讲的六条原则可以归纳为:股票是企业所有权;市场报价应该服务投资者而非指挥投资者;必须保留安全边际;理解自己能力圈的边界;在机会多、竞争相对少的地方寻找投资;最后,将财富视为在全球购买力中拥有的份额。
前三项来自本杰明·格雷厄姆的价值投资传统。能力圈与巴菲特密切相关,到有鱼的地方钓鱼则承接芒格的表达。第六项体现出李录作为全球投资者的延伸:衡量财富不能只看货币数字,还应考虑这些资产在未来能够换取多少真实的商品、服务和生产能力。
这套原则的逻辑并不复杂,但实施难度很高。市场每天提供报价,研究一家企业却可能需要数月或数年;短期持仓表现十分显眼,真正的企业竞争力却不容易直接观察。知道某家企业很好,也不代表知道它值多少钱。
他在2013年的访谈中提到,做空曾是自己的重大错误之一。做空的风险不对称,判断方向即使最终正确,也可能先因保证金与价格波动而被迫退出。更重要的是,多空仓位的频繁管理会侵占长期研究企业的注意力。[3] 这种经验解释了他后来对资本永久性损失的强烈警惕。
六、当价值投资者谈论人工智能,他真正担心什么
2026年访谈中,李录对人工智能的讨论相当充分。他承认生成式AI能帮助社会更广泛地获得和整合知识,也担忧在缺少人类监督的情形下,技术的递归自我改进可能带来难以接受的风险。他认为AI必须在人类可以理解、监督和治理的范围内发展。[7]
对金融市场,他提出了一个传统但重要的追问:技术前景再大,资本支出、推理成本、商业收入和利润仍然需要核算。技术革命的受益者,不一定就是所有当前估值最高的企业;同样,极有价值的技术也可能出现不划算的证券价格。
这两种判断需要分开看待。李录对AI技术极限的论述是他的个人分析,不应被误读成已被科学界共同确认的事实;而投资中区分技术前景与现金流价值,则是一套可用于检验企业的财务纪律。
七、再看中国:他看到的是两张并不相同的资产负债表
同一次访谈中,李录描述了中国经济的两条变化轨迹。一条是房地产调整对居民财富、消费与信心造成的压力;另一条是制造业升级,在电池、新能源汽车、先进制造等领域提升了产业能力。[7]
他提出,中国经济不能只用房地产叙事解释,也不能只用出口制造业的成功概括。两种变化可能同时存在,而且它们的代价由不同部门与家庭承担。
这是一种值得研究的分析框架,但他对房地产价格跌幅、居民财富损失比例、部分产业实现技术自主的程度等具体判断,需要独立统计数据核对,不能因为发表者是成功投资人就自动成为确定事实。对于政策目标、增长质量、地方债务、居民收入和产业竞争,市场上也存在不同解释。
研究李录的中国观,还需要承认他的公共人生具有争议。《金融时报》2023年人物报道讨论了他从1989年学生运动参与者转变为投资中国企业的商业人物的经历,并记录了部分昔日活动人士的批评。[5] 经济判断、投资行为与政治立场之间存在联系,却不能凭其中一项替一个人推断全部动机。描述这些张力,比把他简单塑造成某种象征更有意义。
八、公开持仓提供了什么证据,又没有提供什么
喜马拉雅资本的美国13F申报文件提供了一幅有限但真实的持仓切片。2026年8月14日提交、报告期截至6月30日的文件显示,该机构披露了8条美国上市证券持仓记录,申报市值合计约37.03亿美元。[8]
其中 Alphabet 的A、C两类股票合计约占这份13F披露市值的47.9%,拼多多母公司 PDD Holdings 约占22.2%,伯克希尔哈撒韦约占15.0%。这说明其已披露的美国证券持仓具有集中度较高的特征,也显示李录并没有把自己的公开投资研究局限于中国公司。
然而,13F并不反映所有全球资产:非美国上市证券、现金、许多非公开投资及其他资产不一定包含在内,文件也有申报时滞。不能把37.03亿美元说成喜马拉雅资本的全部资产,更不能从这份报告推导其完整业绩、今天的实时仓位或李录是否仍持有比亚迪。
集中投资也不是可无条件复制的做法。机构投资者拥有研究资源、期限安排和不同的风险承受能力;普通投资者照搬持仓比例,却不了解持仓背后的估值假设和组合结构,容易学到形式而错过方法。
九、从校园受助者到图书馆捐赠者
2025年,哥伦比亚大学法学院宣布李录捐赠1,500万美元支持法学院图书馆改造,新空间以他的名字命名。新图书馆于同年12月5日正式启用。校方介绍,它拥有三层空间、超过600个学习座位,并旨在支持不同形式的研究与合作。[9]
从当年依靠大学重新开始生活,到多年后为同一所大学建设学习空间,这件事有清楚的时间对照。但我们不必据此替李录构造一段完整的内心独白。大学记录的是捐赠行为与他公开表达的教育理念;至于复杂的人生动机,仍以本人陈述为准。
十、我对李录投资思想的判断
我认为研究李录至少能够得到三点有条件的启发。
第一,知识可以积累,但判断的正确率不会随年龄自动提高。李录所说的能力圈,重点在于边界。不断学习是必要条件,承认不知道同样重要。
第二,企业会变化,因此真正值得长期研究的对象未必是某项固定产品,而可能是管理团队、组织文化、资本配置和持续适应变化的机制。比亚迪是这类思考的著名案例,但成功投资本身不能证明其所有决策都正确。
第三,资本的复利离不开“留在牌桌上”的能力。避免无法承受的杠杆、错误的资金期限和超出认知范围的风险,可能比寻找下一只十倍股更重要。
李录的局限也清楚可见:其私人基金的完整长期净收益曲线并未像公开基金那样持续向公众提供统一可核验的数据;成功案例容易产生幸存者偏差;对宏观经济和技术演化的判断仍可能出错;其公共身份的复杂性也不该被投资业绩掩盖。
因此,我最终更愿意把他理解为一位把人生经验、价值投资传统与全球商业研究持续结合起来的投资实践者,而不是任何一种无需质疑的投资神话。
在几十年的市场变化中,能否一直保持阅读、研究、诚实承认错误和必要时不交易的能力,比某一年的收益率更适合作为理解这套方法的起点。
主要资料与核验说明
- 《纽约客》:The Graduate,1996年5月20日——童年、1989年经历与哥伦比亚求学。
- Human Rights Watch:Li Lu 人物资料——1989年学生运动参与记录。
- 哥伦比亚商学院:《Graham & Doddsville》2013年春季刊访谈(PDF)——巴菲特演讲、芒格关系、做空教训、Capital IQ及比亚迪判断。
- Himalaya Capital 官方网站——成立时间、投资理念、管理层资料。
- 《金融时报》:No other investor has a life story quite as unbelievable as Li Lu,2023年——人物转变与不同评价;原文可能需要订阅。
- 路透社:伯克希尔退出比亚迪投资,2025年9月22日——区分伯克希尔和李录自己的交易。
- 哥伦比亚商学院:2026年第36届格雷厄姆与多德年度活动,附官方中英文访谈记录——六条原则、AI、中国经济和政治风险的原话背景。
- 美国SEC:喜马拉雅资本2026年第二季度13F申报——2026年6月30日的受限披露持仓切片。
- 哥伦比亚大学法学院:李录捐资图书馆;图书馆正式开放资料。
资料与观点截至2026年11月9日;涉及持仓的数据以2026年第二季度SEC申报为准。本文将公开历史事实、受访者观点与作者分析区分处理,不构成买卖证券的建议。